
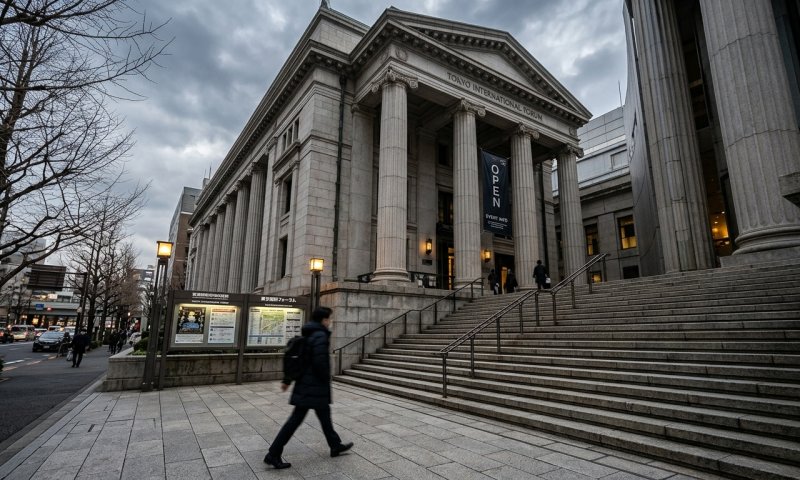
לראשונה מאז שנת 2013, האינפלציה ביפן הגיעה בפועל ליעד שהציב לעצמו הבנק המרכזי של המדינה: 2%. ההצהרה, שפורסמה בטוקיו, מסמנת רגע מכונן עבור כלכלה שנאבקה עשורים שלמים בדפלציה ובקיפאון מחירים. הבנק המרכזי של יפן בחר בכל זאת לשמור על עורבא פרח ולא לגעת בריבית, שנותרה ברמה של 0.25%.
ההחלטה להקפיא את הריבית לא התקבלה פה אחד. שמונה חברי מועצה תמכו בהותרת המצב הקיים, אך חבר המועצה האג'ימה טאקאטה סירב להצטרף לקונצנזוס. טאקאטה דרש העלאת ריבית מיידית, וטען כי הכלכלה היפנית כבר בשלה לצעד נוסף של צמצום מוניטרי.
מה קדם לזה
ב-18.9.2026 דיווחנו שהבנק המרכזי של יפן העלה את הריבית ל-1.25%, הרמה הגבוהה ביותר במדינה מזה 31 שנה, כחלק ממדיניות של התרחקות הדרגתית מריבית אפסית. קודם לכן, ב-22.5.2026, דיווחנו שהאינפלציה ביפן צנחה לשפל של ארבע שנים, כשאינפלציית הליבה ירדה ל-1.4% באפריל. הין היפני נחלש בחדות במהלך השנה, ובסוף יוני צלל לשפל של 40 שנה מול הדולר, ברמה של 162.27 ין לדולר.
מאחורי ההחלטה הזהירה מסתתרת דרמה כלכלית אמיתית. יפן, שנחשבה במשך עשורים למעבדת הדפלציה העולמית, מגלה עכשיו תמונה הפוכה: מחירים עולים, שכר מטפס, והבנק המרכזי נאלץ להתמודד עם מציאות חדשה לגמרי.
שרת האוצר היפנית, סאטסוקי קאטאיאמה, לא חסכה במילים. לדבריה, יפן נמצאת "על סף מעבר לתקופה של אינפלציה מתמשכת, המונעת מעליית שכר". זו הצהרה שמשנה את כל התמונה הכלכלית שהתרגלו אליה המשקיעים ביפן בעשרים השנים האחרונות.
הנתונים תומכים בטענה. האינפלציה הליבתית, זו שלא כוללת מחירי מזון ואנרגיה תנודתיים, זינקה בספטמבר ל-2.1%, הרמה הגבוהה ביותר שנמדדה. חשוב לציין: הנתון הזה נמדד על רקע סבסוד אנרגיה ממשלתי נרחב, מה שאומר שבלי ההתערבות של הממשלה, המחירים האמיתיים בשוק עשויים להיות גבוהים אף יותר.
גם השכר ביפן לא נשאר מאחור. השכר הריאלי, המתואם לאינפלציה, עלה בחודש אוגוסט בשיעור של 1.5% לעומת השנה הקודמת, זה החודש השמיני ברציפות של עליות. מדובר בסימן שמחזק את התזה שהאינפלציה ביפן אינה תופעה זמנית, אלא מגמה מובנית שנשענת על שוק עבודה חזק.
בשוק ההון כבר הריחו את הכיוון. תשואות אגרות החוב הממשלתיות של יפן ירדו בטוקיו לקראת ההודעה הרשמית, כאשר המשקיעים תמחרו מראש אפשרות של שינויי מדיניות משמעותיים מצד הנגיד קאזואו אובדה. התשואה על אגרות החוב לעשר שנים נסוגה על רקע ההערכות הללו, בעוד השווקים הפיננסיים ברחבי המדינה נותרו דרוכים לקראת הפרסום הסופי.
הערכות בשוק, המבוססות על סקר שכלל 16 כלכלנים, מצביעות על כך שהבנק המרכזי של יפן צפוי להמשיך ולהעלות את הריבית בהדרגה, כאשר הרף הסופי המוערך עומד על כ-2% עד אמצע שנת 2027. מדובר במהלך זהיר, שלב אחר שלב, שנועד למנוע זעזוע בשוק שהתרגל במשך שנים ארוכות לריבית אפסית כמעט.
עוד מהדיווחים
הבנק המרכזי של יפן העלה את תחזית האינפלציה לשנת הכספים 2027 ל-2.6%, לעומת תחזית קודמת של 2.4%, ואת תחזית מדד הליבה-ליבה ל-2.7%, לפי CNBC. חבר המועצה המתנגד, האג'ימה טאקאטה, דרש להעלות את הריבית ספציפית לרמה של 1.5%, לפי CNBC. הכלכלן קרישנה בהימאווראפו מ-State Street Investment Management כינה את ההחלטה 'עצירה ניצית' (hawkish hold), והעריך כי הצמיחה במדינה אינה מצדיקה האצת הקצב, בעוד הצריכה הפרטית נותרת החוליה החלשה במחזור הכלכלי, לפי CNBC.
למה זה חשוב
ההשפעה הישירה של מדיניות הריבית ביפן על ישראל צפויה להיות מוגבלת, אך כפי שצוין בעבר בנקודה, ייתכנו השפעות עקיפות על ישראלים דרך השווקים הגלובליים והתחזקות אפשרית של הין. מעבר יפן מעידן ארוך של ריבית אפסית לריבית עולה עשוי להשפיע גם על תנודתיות בשווקי המניות ואגרות החוב שמושפעים ממדיניות בנקים מרכזיים גדולים בעולם.
השאלה המרכזית שעומדת כעת על הפרק היא עד כמה הבנק המרכזי של יפן ימהר לפעול בפועל. חבר המועצה שהתנגד להחלטה הנוכחית כבר איתת שהוא מוכן ללחוץ על הקצב. בחודשים הקרובים, במיוחד סביב דצמבר וינואר, יתברר אם הלחץ הפנימי בתוך הבנק יוביל להעלאת ריבית נוספת, ואם יפן אכן נפרדת סופית מעידן הדפלציה שליווה אותה כמעט שלושה עשורים.
הבנק המרכזי של יפן בחר בזהירות על פני דרמה, אך הנתונים מאחורי ההחלטה מספרים סיפור של שינוי כלכלי עמוק שכבר בעיצומו.
תגובות
רגע, שקט פה מדי
דעתך חשובה - תהיו הראשונים להגיב על הכתבה