
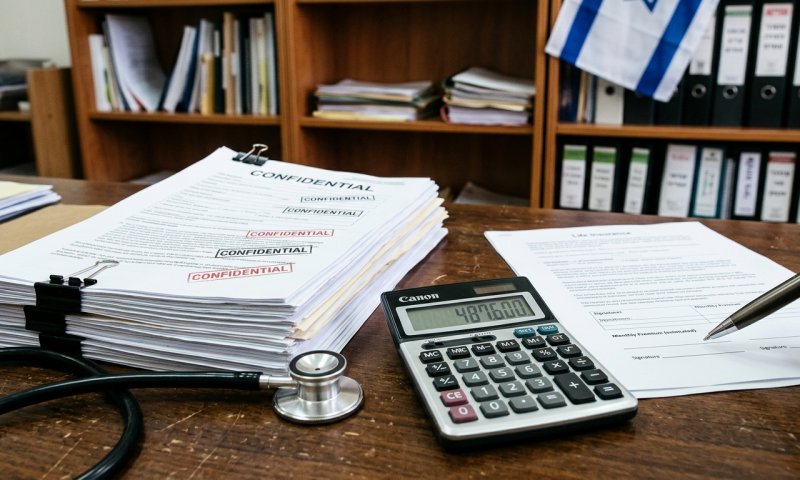
רשות שוק ההון מוציאה הוראות חדשות שיחייבו את חברות הביטוח לשנות את האופן שבו הן משווקות ביטוחי חיים. החל מחודש פברואר 2027, חברות הביטוח לא יוכלו עוד להציע הנחות זמניות שמסתיימות כעבור שנה או שנתיים ומעלות את המחיר ללקוח ללא התראה מספקת.
לפי ההוראות החדשות, כל הנחה שתוצע למבוטח בביטוח חיים למקרה פטירה תחויב להישאר בתוקף למשך עשר שנים לפחות. חברת הביטוח תוכל להציע לכל היותר הנחה לתקופה ארוכה יותר, או הנחה שהולכת וגדלה עם הזמן, אך לא תוכל לצמצם אותה בטרם חלפה עשורה.
הרקע למהלך נעוץ בפרקטיקה נפוצה בשוק הביטוח: חברות ביטוח משווקות פוליסות עם הנחה נדיבה בתחילת הדרך, כדי לפתות לקוחות להצטרף במחיר נמוך ואטרקטיבי. בפועל, ההנחה הזו תקפה לרוב רק לתקופה קצרה, ולאחריה המחיר עולה בחדות, לעיתים בלי שהמבוטח שם לב בזמן אמת.
הבעיה הופכת חמורה במיוחד עבור מבוטחים שמצבם הבריאותי השתנה לאחר ההצטרפות לפוליסה. במקרים כאלה, המעבר לחברת ביטוח אחרת עשוי להיות קשה או בלתי אפשרי, מה שמשאיר את המבוטח "תקוע" עם פוליסה שהפכה יקרה ולא תחרותית, בלי יכולת ממשית לברוח ממנה.
כדי להתמודד עם הבעיה, ההוראות החדשות מחייבות את חברות הביטוח להתריע למבוטחים מראש על כל שינוי צפוי. חודש לפני סיום ההנחה או צמצומה, החברה תצטרך לשלוח למבוטח הודעה במייל ובהודעת טקסט, שתכלול את תאריך הסיום המדויק, את שיעורי ההנחה לפני השינוי ואחריו, ואת סכום התשלום החודשי הישן והחדש בשקלים.
ההוראה החדשה לא חלה רק על הפוליסה הבסיסית, אלא גם על נספחים לכיסוי הביטוחי, כמו כיסוי לנכות מתאונה. חברת הביטוח תוכל לתת הנחה שונה לכל כיסוי בנפרד, אבל בכל מקרה ההנחה שתוצע לא תקטן לפני שחלפו עשר שנים ממועד ההצטרפות.
הרשות גם נתנה מענה למצב שבו מבוטח מחליף פוליסת ביטוח חיים קיימת בפוליסה חדשה, למשל בעקבות לקיחת משכנתא. במקרה כזה, יהיה ניתן לתת למבוטח הנחה מיוחדת בחודש הראשון בלבד, עד כדי פטור מלא מתשלום, כדי למנוע מצב שבו הוא משלם בו זמנית על שתי פוליסות.
הממונה על שוק ההון, עמית גל, התייחס למהלך ואמר כי "ההוראות החדשות משקפות את מדיניות הרשות לעיצוב רגולציה המושתתת על ראייה ציבורית, ששמה את הצרכן במרכז ומעבירה את הכוח לידיו". לדבריו, "אנו רואים חשיבות רבה בשמירה על שוק תחרותי, אולם עלינו לוודא כי התחרות נשארת הוגנת ושקופה ומשרתת בראש ובראשונה את המבוטחים, ומעניקה להם ודאות וביטחון לאורך זמן".
חשוב להדגיש כי ההוראות החדשות לא מבטיחות שהמחיר החודשי לא יעלה בכלל. מחיר ביטוח החיים עולה באופן טבעי עם הגיל, גם ללא קשר לשינויים בשיעור ההנחה. מה שההוראה כן נותנת למבוטחים הוא ודאות לגבי משך ההנחה עצמה, ושקיפות מראש לגבי כל שינוי שעומד לחול בחשבון שלהם.
למה זה חשוב
מדובר בשינוי שישפיע על כל מי שמחזיק או שוקל לרכוש ביטוח חיים בישראל, תחום שבו מקובל לפתות לקוחות במחיר נמוך שמסתיים אחרי תקופה קצרה. ההוראה החדשה אמורה למנוע מצב שבו מבוטחים, במיוחד כאלה שמצבם הבריאותי השתנה ולא יכולים לעבור חברה, מוצאים את עצמם תקועים עם תשלום שקפץ בלי התראה מספקת.
ההוראות החדשות ייכנסו לתוקף בפברואר 2027, מה שמעניק לחברות הביטוח זמן היערכות של כשנה וחצי מרגע הפרסום. עד אז, מבוטחים קיימים ומצטרפים חדשים כאחד צפויים עדיין להיתקל בפוליסות עם הנחות זמניות, כפי שהיה נהוג עד כה.
המהלך החדש צפוי לשנות את אופן שיווק ביטוחי החיים בישראל ולאלץ את חברות הביטוח להתחרות על מחיר אמיתי וקבוע, ולא רק על הצעת פיתוי ראשונית.
תגובות
רגע, שקט פה מדי
דעתך חשובה - תהיו הראשונים להגיב על הכתבה