
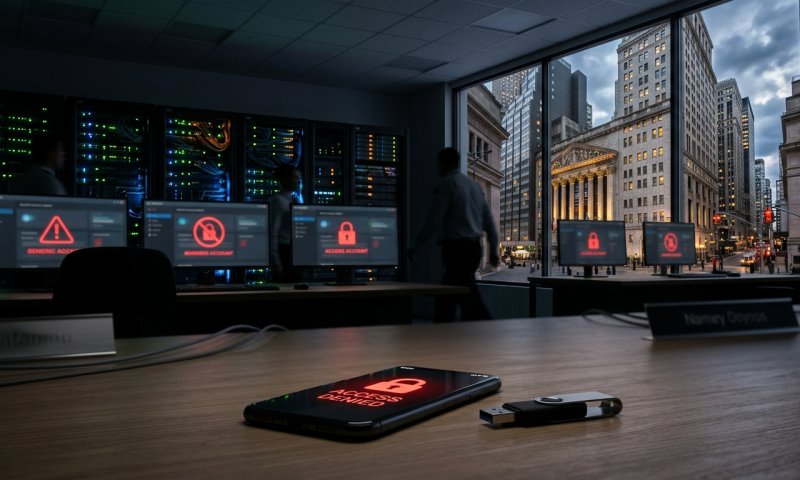
הבנקים הגדולים בארצות הברית מציבים קיר הגנה מול סוכני בינה מלאכותית. סיטיגרופ, בנק אוף אמריקה וג'יי פי מורגן הודיעו בשבועות האחרונים כי הם מגבילים את היכולת של כלי AI אוטונומיים לגשת לחשבונות הלקוחות שלהם ולבצע בהם פעולות. הסיבה: חשש ממשי שהטכנולוגיה תוביל להעברה המונית של כספים מפיקדונות שכמעט לא נושאים ריבית, לאפיקים שמציעים תשואה גבוהה בהרבה.
סיטיגרופ הודיע כי לא יאפשר לסוכני בינה מלאכותית או לעוזרים דיגיטליים חיצוניים להתחבר לחשבונות הלקוחות או לבצע בהם פעולות ישירות דרך מערכות הבנקאות הדיגיטלית שלו. בבנק הסבירו כי המהלך נועד להגן על פרטיות הלקוחות ועל המידע האישי שלהם. לקוחות עדיין יוכלו לאפשר לספקי שירותי בנקאות פתוחה לצפות במידע בחשבון, אך לא לבצע בו פעולות בפועל.
מה קדם לזה
ב-11.9.2026 דיווחנו ש-OpenAI השיקה גרסה ייעודית של ChatGPT למגזר הפיננסי, שנועדה לבצע משימות של אנליסטים ובנקאי השקעות בוול סטריט, חלק ממגמה רחבה יותר של כניסת כלי בינה מלאכותית לתחום הפיננסים האמריקאי. ב-12.9.2026 דיווחנו שהפדרל ריזרב הודיע על המשך מדיניות העלאת הריבית כדי לרסן את האינפלציה.
גם בנק אוף אמריקה נוקט במדיניות דומה. מנכ"ל הבנק, בריאן מויניהן, אמר השבוע כי לדעתו חייב להיות אדם מעורב בכל אישור של הוצאת כסף מחשבון. "אנחנו מאמינים בתוקף שצריך להיות אדם בתהליך כדי לאשר הוצאת כסף מהחשבון", אמר מויניהן. לדבריו, הבנק פועל מול מפתחי סוכני הבינה המלאכותית כדי למנוע מצב שבו לקוחות מגלים שהכסף שלהם הועבר בלי שהבינו מדוע ולאן.
מנכ"ל ג'יי פי מורגן, ג'יימי דיימון, הצטרף לקו ההגנה. "אנחנו לא רוצים סוכנים שפועלים ללא שליטה, ויכולים להיות אלפים כאלה", אמר בשיחת המשקיעים לאחר פרסום תוצאות הרבעון השלישי. דיימון ציין כי הבנק מפתח כלים משלו שיאפשרו גישה מבוקרת, אך עד שאלה יהיו מוכנים, הוא לא יאפשר לסוכנים חיצוניים להיכנס למערכות. "זה פשוט מסוכן מדי ללקוחות ולג'יי פי מורגן", הבהיר.
הסכום שעומד על הפרק אינו זניח. שלושה מהבנקים הגדולים בארה"ב, ג'יי פי מורגן, בנק אוף אמריקה וולס פארגו, מחזיקים יחד בפיקדונות שאינם נושאים ריבית בהיקף של כ-1.6 טריליון דולר, כ-16% מהתחייבויותיהם. הכלכלן הראשי של חברת ההשקעות אפולו, טורסטן סלוק, חישב כי אם הבנקים ייאלצו לשלם ריבית של 3% על פיקדונות אלה כדי למנוע בריחה למתחרים, העלות השנתית תגיע לכ-47 מיליארד דולר, סכום השווה לכמחצית מהרווח השנתי המצרפי שלהם.
החשש התעצם בספטמבר, אחרי שחברת מטא השיקה עוזר אישי מבוסס בינה מלאכותית בשם Muse. חברות טכנולוגיה מפתחות בקצב מהיר כלים שנועדו לנהל עבור צרכנים את כספם, ובענף הפיננסים מבינים שסוכן כזה יכול לזהות בתוך שניות חשבון עם ריבית אפסית ולהעביר ממנו כסף לחשבון רווחי יותר, בלי שהלקוח בכלל יצטרך להתעסק בזה.
בכירים בוול סטריט כבר פנו לרגולטורים בפדרל ריזרב והביעו חשש מהקצב המהיר שבו סוכני AI משתלבים בביצוע פעולות פיננסיות בשם לקוחות. גורמי רגולציה הביעו בשיחות סגורות תמיכה בצעדי הבנקים לחסימת הגישה, ולדבריהם נדרשת הבהרה משפטית לגבי האחריות במקרה שבו מערכת אוטונומית מבצעת העברה שגויה או בלתי מורשית.
המהלך מגיע על רקע תקופה קשה במיוחד לסקטור הבנקאות בוול סטריט. מדד הבנקים KBW, שמרכז 24 מהבנקים הגדולים בארה"ב, רשם שישה שבועות רצופים של ירידות, הרצף הארוך ביותר שלו מאז המשבר הפיננסי של 2008. המדד איבד כ-13% מהשיא שקבע באמצע אוגוסט, ונמצא כעת בתחום שהשוק מגדיר כתיקון. בנק אוף אמריקה כבר חצה את רף ה-20% שמוגדר כשוק דובי, אחרי שירד בשבוע האחרון בכ-5.7%. מורגן סטנלי איבד כ-5%, וסיטיגרופ כ-4%. ג'יי פי מורגן היה היוצא מהכלל ודווקא עלה בכ-2%.
עונת הדוחות שהייתה אמורה לעצור את הסחף, לא ממש הצליחה בכך. ההכנסות ממסחר במניות היו חזקות, אבל התוצאות באג"ח, במטבעות ובסחורות אכזבו. בנק אוף אמריקה איבד 4% ביום פרסום הדוח, אחרי שהחמיץ את התחזיות וספג קנס של 1.2 מיליארד דולר. במקביל, החששות הרחבים יותר מהשקעות ענק בבינה מלאכותית החלו לחלחל גם לשוק האשראי, כאשר חוות שרתים שנטלו חוב כבד כדי לממן תשתיות מחשוב מעוררות ספק אם יצליחו לעמוד בהחזרי ההלוואות. הלחץ הזה הוביל לירידות חדות גם במניות הטכנולוגיה ולבריחה של משקיעים לעבר אגרות חוב ממשלתיות, שרשמו את הירידה השבועית החדה ביותר בתשואה זה למעלה משנה.
עוד מהדיווחים
לפי ביזפורטל, מאז העלאת הריבית בספטמבר מדד הבנקים פיגר אחרי מדד ה-S&P 500 ב-18 מתוך 21 ימי המסחר, פער שלא נרשם מאז שהמדד הושק ב-1992. לפי ביזפורטל, בחודש מרץ צנח מדד הבנקים לכ-147 נקודות, אחרי שאיבד קרוב ל-17% מהשיא שקדם לכך, כך שבעומק הירידה הגל הנוכחי מתון יותר. לפי ביזפורטל, הפדרל ריזרב העלה את הריבית באמצע ספטמבר, ונתון אינפלציה גבוה מהצפוי שפורסם בהמשך חיזק את ההערכות להמשך הידוק.
למה זה חשוב
ירידה ממושכת במניות הבנקים נחשבת אות אזהרה לכלכלה האמריקאית, שכן בנקים זהירים יותר מייקרים ומקשים על קבלת אשראי לחברות ולמשקי בית. מי שמחזיק קרן מחקה על מדד S&P 500 דרך קופת גמל, קרן השתלמות או תיק השקעות עצמאי, חשוף לבנקים האלה גם בלי לבחור בהם, כך שהתנודתיות בוול סטריט עשויה להשפיע גם על החיסכון הפנסיוני של ישראלים.
השאלה המרכזית שמעסיקה כעת את וול סטריט היא אם מדובר בתיקון זמני אחרי תקופה ארוכה של עליות חדות, או בסימן מוקדם ללחץ עמוק יותר במודל המימון של תעשיית הבינה המלאכותית כולה. ככל שסוכני AI יהפכו לנגישים ונפוצים יותר בקרב הציבור הרחב, הבנקים הגדולים יידרשו למצוא תמריצים חדשים, כמו תוכניות נאמנות או ריביות משופרות, כדי למנוע מהלקוחות לנטוש אותם בלחיצת כפתור.
הבנקים הגדולים בארה"ב נלחמים בו זמנית בשתי חזיתות: בלימת בריחת פיקדונות לסוכני AI ובלימת ירידות שערים שלא נראו כמותן מאז 2008.
תגובות
רגע, שקט פה מדי
דעתך חשובה - תהיו הראשונים להגיב על הכתבה